金正大集团在贵州的布局与产业转型 石灰与石膏产业的战略嵌入
金正大集团在贵州的布局与产业转型:石灰与石膏产业的战略嵌入
一、引言
金正大集团作为中国领先的复合肥与新型肥料企业,近年来在贵州的产业布局逐步从单一的磷化工向多元化矿产资源和新型材料领域延伸。贵州拥有丰富的磷矿、石灰石、石膏等矿产资源,为金正大在当地的产业链延伸和转型升级提供了独特的资源禀赋。石灰和石膏作为磷化工过程中的重要伴生资源和副产品,正成为金正大贵州布局中不可忽视的产业环节。
二、金正大在贵州的总体布局概览
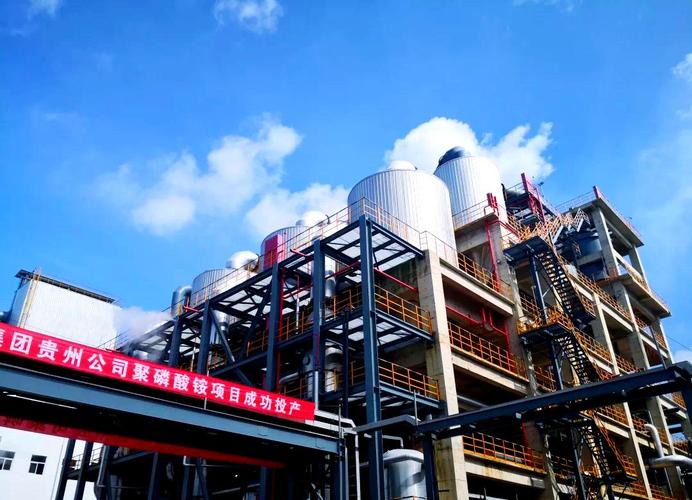
金正大在贵州的核心布局以磷化工为基础,主要依托瓮安、福泉等地的磷矿资源,建设磷复肥生产基地及配套产业链。其布局逻辑呈现三个层次:
- 资源层:获取磷矿及伴生矿产资源,保障原料供应;
- 加工层:磷复肥、精细磷化工产品的生产;
- 延伸层:磷石膏等副产物的资源化利用,以及石灰石等非金属矿的深加工。
在这一框架下,石灰和石膏并非孤立的业务板块,而是嵌入磷化工产业链上下游的关键节点。
三、石灰在贵州布局中的角色
石灰(氧化钙)在磷化工生产中具有多重用途。在磷矿浮选和湿法磷酸工艺中,石灰用作pH调节剂和中和剂;在废水处理环节,石灰用于中和酸性废水和去除氟化物。金正大在贵州的生产基地对石灰的需求量较大,但早期主要依赖外购。
随着产业转型的推进,金正大逐步向上游石灰石资源延伸。贵州石灰石储量丰富、品质较高,具备就地取材的成本优势。通过整合石灰石矿山资源、自建石灰生产线,金正大可实现石灰的部分自给,降低对外采购依赖,同时延伸出建筑用石灰、冶金用石灰等产品线,形成对主业的补充。这一布局的意义在于:一方面降低磷化工生产成本,另一方面将石灰业务培育为独立的利润增长点。
四、石膏——从副产物到资源化产业
石膏是金正大贵州布局中更具战略意义的环节。湿法磷酸生产过程中会产生大量磷石膏,每生产一吨磷酸约副产四至五吨磷石膏。磷石膏的堆存不仅占用土地,还带来环保压力,长期以来是磷化工企业的沉重负担。
金正大在贵州的石膏战略可分为两个阶段:
第一阶段:无害化处理。 建设磷石膏渣场、推行磷石膏水洗净化,满足环保合规要求。这是被动应对阶段。
第二阶段:资源化利用。 将磷石膏转化为建筑材料(石膏板、石膏砌块、抹灰石膏)、水泥缓凝剂,以及用于盐碱地改良的土壤调理剂。金正大依托其在肥料领域的技术积累,探索磷石膏在农业领域的应用,与其主营的土壤改良业务形成协同。贵州本地天然石膏资源也较为丰富,金正大在磷石膏利用之外,亦具备整合天然石膏加工产业的潜在空间。
石膏资源化利用的关键挑战在于净化成本和经济性。金正大若能在贵州打通“磷石膏净化—建材/农业应用”的闭环,将显著改善磷化工板块的环保成本和资源利用效率。
五、产业转型的内在逻辑
金正大在贵州围绕石灰和石膏的布局,反映了其产业转型的三条主线:
- 从单一番茄向循环经济转型:磷肥—磷石膏—建材/土壤调理剂的循环链条,将废弃物转化为产品,降低环境成本。
- 从外购依赖向资源自主转型:石灰石资源的整合减少外部依赖,提升成本控制力。
- 从传统化肥向新型材料与土壤健康服务延伸:石膏基土壤调理剂、石灰基水处理剂等产品,将矿产加工与农业服务结合,拓展业务边界。
这一转型并非孤立的矿业开发,而是以磷化工为锚点、以副产物和伴生资源为延伸的链式布局。石灰和石膏在其中承担的是“降本”与“增值”的双重功能。
六、面临的挑战
环保与政策压力。 贵州对磷石膏的综合利用率有明确的政策要求,“以用定产”的约束倒逼企业加快石膏资源化步伐。金正大需要在技术经济性上尽快取得突破。
市场竞争与壁垒。 石膏建材市场竞争激烈,磷石膏净化成本较天然石膏偏高,产品竞争力受限。石灰业务同样面临区域内的中小矿企竞争。
技术与资金投入。 磷石膏深度净化、石膏基新材料的研发需要持续资金投入,对企业的现金流构成考验。
七、
金正大集团在贵州的布局,正从传统磷复肥生产的单点突破,走向以磷化工为核心、石灰与石膏为两翼的资源综合利用体系。石灰和石膏虽然是配角,却是连接环保合规、成本控制与业务延伸的关键棋子。能否在贵州将这两类矿产资源从“成本项”转化为“价值项”,将直接影响金正大产业转型的成败与深度。随着循环经济政策的深化和技术的成熟,石灰与石膏有望从辅助环节成长为金正大贵州版图中具有独立竞争力的产业板块。